
滙豐每周專訊:債券再次發揮對沖作用?
2026年10月26日
概要
-
- 近期AI引發科技股遭拋售,是一個清楚的警示,長時間表現領先總會有轉弱的時候。2011年以來,按市值加權的標普500指數遠勝同等權重指數近225%,僅10隻股票便佔指數近40%。今年的估值雖然略有回落,但大型股科技股對AI主題的氣氛轉變仍然極為敏感。
-
- 英國財政大臣希利(John Healey)本周將公布財政預算,早前國際貨幣基金組織(IMF)便讚揚其致力維持財政紀律。數字表現良好:IMF預計其「結構性基本餘額」(即撇除周期影響及利息的預算餘額)將於2028年轉虧為盈,為2001年以來首次。
-
- AI熱潮持續及西方政府債券遭拋售是2026年的重要市場主題。然而,主流貨幣新興市場債務的息差表現良好卻未有受到關注。
本周重點圖表——債券再次發揮對沖作用?
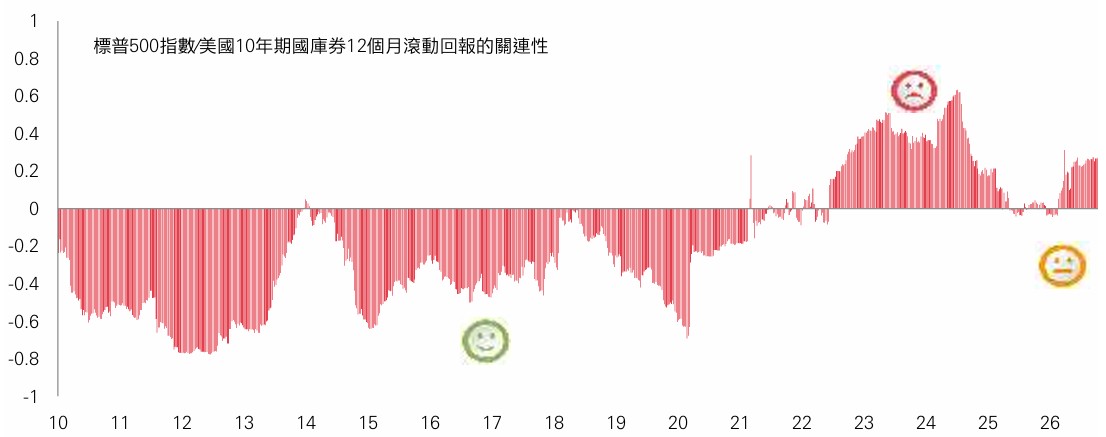
對於擔心AI熱潮變成泡沫的投資者來說,近期的市場走勢讓人有機會看到其潛在走向。隨着投資者拋售容易受到AI主題轉弱所打擊的資產,部分板塊遠遠落後大市,包括以晶片股為主的南韓及台灣指數以及納斯達克指數。不過,其他資產的表現亦帶來了啟示,讓投資者思考如何可以提高防護。其中三點值得注意:
#1資金輪動至以舊經濟、價值或內需主導的指數,包括英國、歐元區及印度等。這些低科技市場在AI熱潮期間表現落後,但在科技股回落時提供了自然的避風港(見下文「市場焦點」)。
#2另一方面,美元下跌印證其已失去作為避險資產的一些吸引力。這亦意味着需要認真考慮於投資組合內對沖美元。
#3但債市走勢才是最重要的訊號。投資者在過去幾年質疑債券在股市遭拋售期間對沖投資組合的能力,是次美國國庫券便及時發揮了作用,整體息率曲線大幅向下。
現時債券的起步息率較高,可提供優質入息機會。此外,債券能夠對沖大型科技股遭拋售或增長憂慮,亦是其重要優勢之一。惟全球形勢複雜,通脹衝擊仍可能出現。這意味我們不能過度依賴單一分散投資工具——優質信貸、商品、新興市場、實物資產及另類資產均可發揮其各自功能。
市場焦點
Sensex指數的吸引力
印度由於未有參與AI熱潮,令其股市在2026年表現未如理想。AI主題佔印度市場只有14.5%,對比之下,台灣超過80%,南韓則接近四分之三。因此,外國投資者捨棄印度,轉投以晶片股為主的市場,導致印度出現25年以來最長的落後走勢。
即使近期科技股遭遇抛售,但印度經濟蓬勃發展。第二季國內生產總值按年升7.8%,企業利潤大增11.4%。企業債務大減、增長對石油的依賴程度減低,而家庭持有價值3.9萬億美元的黃金(較兩年前增加一倍),並日漸以黃金為抵押借貸,進而支持消費。
今年的拋售亦降低印度的估值溢價。市賬率目前低於10年平均水平,相對新興市場更處於20年低位。
投資價值及其任何收益可升可跌,投資者可能無法收回最初投資的金額。息率水平不獲保證,日後可升或可跌。僅供參考,不應視為投資特定公司、國家、產品、策略、行業或證券的建議。多元化並不能確保盈利或防止虧損。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。指數回報假設所有分派均會再投資,且不反映費用或開支。您無法直接投資於指數。資料來源:滙豐投資管理、FactSet、彭博及Macrobond。數據截至2026年10月23日(英國時間上午7時30分)。
市場動向…
盛極則衰
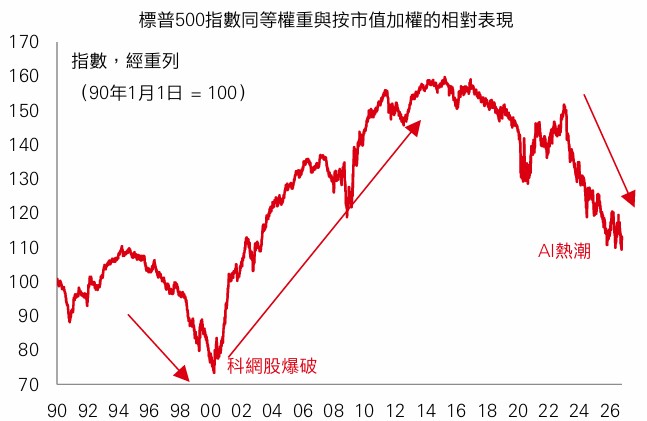
近期AI引發科技股遭拋售,是一個清楚的警示,長時間表現領先總會有轉弱的時候。2011年以來,按市值加權的標普500指數遠勝同等權重指數近225%,僅10隻股票便佔指數近40%。今年的估值雖然略有回落,但大型股科技股對AI主題的氣氛轉變仍然極為敏感。
同等權重指數在AI熱潮期間大幅落後,令人聯想起1990年代末的科網熱潮。倘若AI發展真的遇到瓶頸,回顧歷史,落後的板塊可望受惠:2000年泡沫爆破後的五年間,同等權重指數便跑贏市值加權指數約50%。
不過,投資者不必押注AI泡沫爆破,亦可把握其他投資機會。假使科技主題持續,AI的外溢效應,加上資本開支擴大,亦應可提振工業及金融等落後的行業及小型股。預測納斯達克的盈利增長於2027年將減少逾半,而同等權重指數的估值為15倍,吸引力不俗。
目前最吸引的機會處於大型股以外,跨行業、跨地區及跨市值的環球多元化投資組合可望在未來數年處於有利位置。
回到2001年的財政之旅
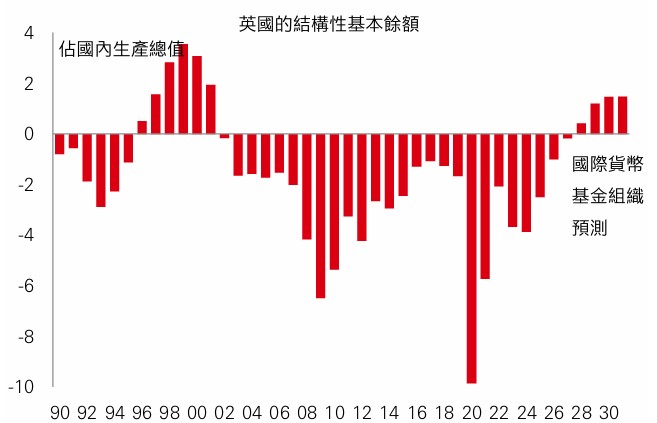
英國財政大臣希利(John Healey)本周將公布財政預算,早前國際貨幣基金組織(IMF)便讚揚其致力維持財政紀律。數字表現良好:IMF預計其「結構性基本餘額」(即撇除周期影響及利息的預算餘額)將於2028年轉虧為盈,為2001年以來首次。
不過,要重返2001年的財政健康水平將波折重重。英國過去曾長時間實施財政緊縮,尤其是在1990年代中後期及環球金融危機之後。此外,90年代的財政改善是由超過3%的平均經濟增長帶動,增速較IMF對未來數年的預測增長步伐高出一倍以上。危機後的緊縮時期將面對政治阻力,在推行上並不平衡。
政府未能在2024年遏止開支,因此需要以加稅作為主要手段。惟稅務負擔已接近數十年高位,進一步加稅的效益或遞減。目前,英國政府債券可提供優質入息機會,但要達到穩固的財政狀況並不容易,除非經濟大幅下滑,否則息率將持續高企,資本增值空間有限。
值得傳揚的好消息
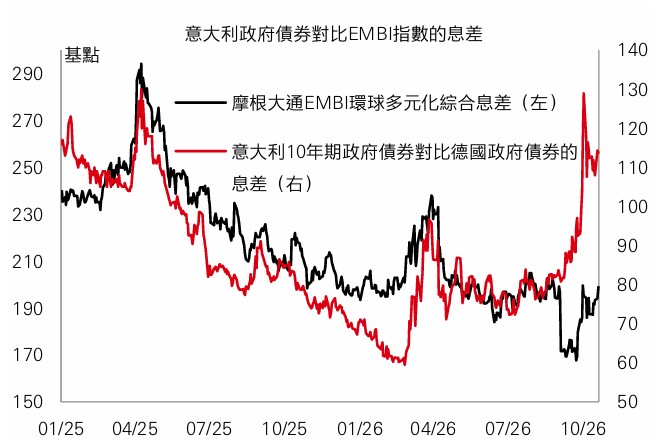
AI熱潮持續及西方政府債券遭拋售是2026年的重要市場主題。然而,主流貨幣新興市場債務的息差表現良好卻未有受到關注。過去,意大利等風險較高的歐洲主權債券走勢與新興市場大致同步。但兩者近期明顯分歧:意大利相對德國政府債券的息差大幅擴闊,而新興市場更像避險資產。
有甚麼原因可解釋這種分歧?西方政府致力應對財政弱勢、增長低迷及利率偏高之際,某些新興市場正受惠於廣泛的結構性改善。制度穩健、本地資本市場深化及危機管理改善,均鞏固了其基本因。
審慎的貨幣政策提供了額外緩衝。某些新興市場央行及早行動遏止通脹,有助維持貨幣穩定,更易於償還外債。
過往表現並非未來回報指標。息率水平不獲保證,日後可升或可跌。僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。多元化並不能確保盈利或防止虧損。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。指數回報假設所有分派再投資,不反映費用或開支。您不能直接投資於指數。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。資料來源:滙豐投資管理、Macrobond、彭博、Refinitiv及Factset。數據截至2026年10月23日(英國時間上午7時30分)。
重要事件及數據公佈
上周市場概況

本周市場展望

僅供參考,不應視為投資特定國家、產品、策略、行業或證券的建議。所表達的任何觀點均截至編製為止,如有更改,恕不另行通知。所提供的任何預測、預計或目標僅供參考,概非任何形式保證。滙豐對未能達到該預測、預計或目標,概不承擔任何責任。指數回報假設所有分派均會再投資,且不反映費用或開支。您無法直接投資於指數。資料來源:滙豐投資管理。數據截至2026年10月23日(英國時間上午7時30分)。
市場回顧
環球股市乏力,AI增長憂慮升溫及油價上升均拖累市場。美股個別發展,投資者消化第三季科技業盈利。標普500指數及小型股羅素2000指數升幅溫和。納斯達克指數橫行,投資者由AI股輪動至價值及防守型行業,包括必需消費品。道瓊斯歐洲50指數報跌,增長憂慮升溫。亞洲股市普遍受壓,受科技股向下影響。恒生指數及Kospi指數走勢反覆,收市轉弱。上證綜合指數回落,市場對財政刺激措施的樂觀氣氛減退。日經225指數下跌。前緣市場表現穩健。聯邦儲備局會議前夕,美國10年期國庫券息率向下。持續財政及政治憂慮推高法國10年期政府債券息率。美元兌大部分主要貨幣回軟。
分享

相關資訊


致客戶的重要資訊
本文件或影片由香港中環皇后大道中1號香港上海滙豐銀行有限公司(「HBAP」)編製。HBAP 在香港註冊成立,為滙豐集團成員。本文件或影片由滙豐銀行(中國)有限公司、HBAP、滙豐銀行(新加坡)有限公司、滙豐(台灣)商業銀行股份有限公司及滙豐保險經紀有限公司(合稱「分發方」)分發及╱或提供。本文件或影片僅供一般傳閱及參考用途。
無論基於任何原因,本文件或影片所載之部分或全部內容均不得複製或進一步分發予任何人士或實體。如於某司法管轄區內分發本文件屬違法,則不得於該司法管轄區內分發本文件或影片。所有未經授權之複製或使用本文件或影片,均屬使用者的責任,並有機會引致法律訴訟。本文件或影片只提供一般性資料,文件內所載的觀點,並不構成投資研究或出售或購入投資產品的意見或建議。本文件或影片內所載的部分陳述可能會被視為前瞻性陳述,提供目前預測或未來事件預估。相關的前瞻性陳述不保證未來表現或事件,並涉及風險及不確定性。基於多項因素,實際結果可能與相關前瞻性陳述大不相同。HBAP 及分發方對更新其中的前瞻性陳述,或對提供實際結果與前瞻性陳述的預測不同的原因,概不承擔任何責任。本文件或影片並無契約效力,在任何情況下,於任何司法管轄範圍內均不應被視為促銷或建議購入或出售任何金融工具,而此等建議並不合法。當中所載內容反映滙豐環球投資委員會於編製時的觀點及意見,可能隨時變更。這些觀點未必代表滙豐投資管理目前的投資組合構成。滙豐投資管理所管理的個別投資組合主要反映個別客戶的目標、風險取向、投資期限及市場流動性。
投資價值及所得收益可升亦可跌,投資者有機會未能取回投資本金。本文件或影片所載之過去業績並不代表將來的表現,所載之任何預測、估計及模擬均不應被視為將來表現的指標。任何涉及海外市場的投資,均有機會受到滙率兌換影響而令投資價值上升或下跌。與成熟市場相比,新興市場投資本質上涉及較高風險,而且較為波動。新興市場的經濟一般倚賴國際貿易,因此一直以來並可能繼續會受貿易壁壘、外滙管制、相對幣值控制調整及其他與其進行貿易的國家╱地區實施或協商的保護主義措施的不利影響。而此等經濟體系亦會或繼續受到其他與其進行貿易的國家╱地區的經濟狀況的負面影響。投資涉及市場風險,請細閱所有與投資相關的文件。
本文件或影片就近期經濟環境提供基本概要,僅供參考。文章或影片代表 HBAP 的觀點,並以 HBAP 的環球觀點為依據,未必與分發方的當地觀點一致。其內容並非按照旨在促進投資研究獨立性的法律規定編製,並且分發前不受任何禁止交易規定的約束。其內容不擬提供且投資者不應加以依賴以作會計、法律或稅務意見。作出任何投資決策之前,應諮詢獨立的財務顧問。如選擇不諮詢財務顧問,則須審慎考慮投資產品是否適合。建議您在必要時尋求適當的專業意見。
有關第三方資料乃取自我們相信可靠的資料來源,我們對於有關資料的準確性及╱或完整性並無作出獨立查證。 因此您必須在作出投資決策前從多個資料來源求證。
此條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況:滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
關於 ESG 與可持續投資的重要資訊
我們現在為許多嚴重排放溫室氣體的產業提供資金。 我們制定了一項策略來幫助客戶與我們一同減少排放。 欲了解更多詳情,請瀏覽www.hsbc.com/sustainability。
從廣義上,「ESG 與可持續投資」產品包括在不同程度上考慮環境、社會、管治與/或其他可持續發展因素的投資策略或工具。我們包括在此類別的個別投資可能正在改變,以實現可持續發展成果。並不保證 ESG 與可持續投資所產生的回報與不考慮這些因素的投資回報相近。ESG 與可持續投資產品或會偏離傳統市場基準。此外,ESG 與可持續投資或可持續投資帶來的影響並沒有標準定義或量度準則。ESG 與可持續投資及可持續發展影響的量度準則是(a)高度主觀,而且(b)在不同板塊之間與同一板塊之內可能存在重大差異。
滙豐可能依賴由第三方供應商或發行機構設計與/或報告的量度準則。滙豐不會經常就量度準則自行作出具體的盡職審查。並不保證:(a) ESG/可持續發展影響或量度準則的性質將與任何個別投資者的可持續發展目標保持一致;(b) ESG/可持續發展影響將達到指定水平或目標水平。「ESG 與可持續投資」是一個不斷演變的領域,新的監管規例可能生效,這或會影響投資的分類或標籤方式。今天被視為符合可持續發展準則的投資未必符合未來的準則。
*本文件或影片為 HBAP 根據英文報告翻譯的譯文。HBAP 、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行股份有限公司、滙豐銀行(新加坡)有限公司及滙豐保險經紀有限公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異,須以英文版本內容為準。
本文件或影片的內容未經任何香港或任何其他司法管轄區的監管機構審閱。建議您就相關投資及本文件或影片內容審慎行事。如您對本文件或影片的內容有任何疑問,應向獨立人士尋求專業意見。
© 版權所有 2026。香港上海滙豐銀行有限公司。保留一切權利。
未經香港上海滙豐銀行有限公司事先書面許可,不得以任何形式或任何方式(無論是電子、機械、影印、攝錄或其他方式)複製或傳送本文件或影片的任何部分或將其任何部分儲存於檢索系統內。