
聚焦東盟:人工智慧熱潮推動經濟表現分化

2026年9月28日
要點
-
東盟地區經濟增長在馬年展現出超乎預期的韌性......
-
......人工智慧硬體熱潮的強勁勢頭蓋過了能源衝擊的影響。
-
然而,仔細觀察可以發現,經濟增長高度失衡正帶來日益嚴峻的挑戰。
印尼經濟增長在投資、製造業與服務業支撐下保持韌性,不過外部環境走弱或將考驗市場信心。泰國為加快建設數據中心,商品進口大幅攀升,推動貿易差額轉為逆差。馬來西亞受益于人工智慧浪潮和大宗商品價格上漲的雙重利好,推動貿易順差進一步擴大。菲律賓經濟增長持續放緩,通脹居高不下,但菲律賓比索貶值有望提升本國經濟競爭力。越南第二季經濟增速位居東盟首位,強勁的製造業、投資和消費提供了支撐。新加坡經濟增長表現亮眼,但並不均衡,其中人工智慧及全球貿易相關行業受益,而面向國內消費者的行業仍較為低迷。
經濟概況
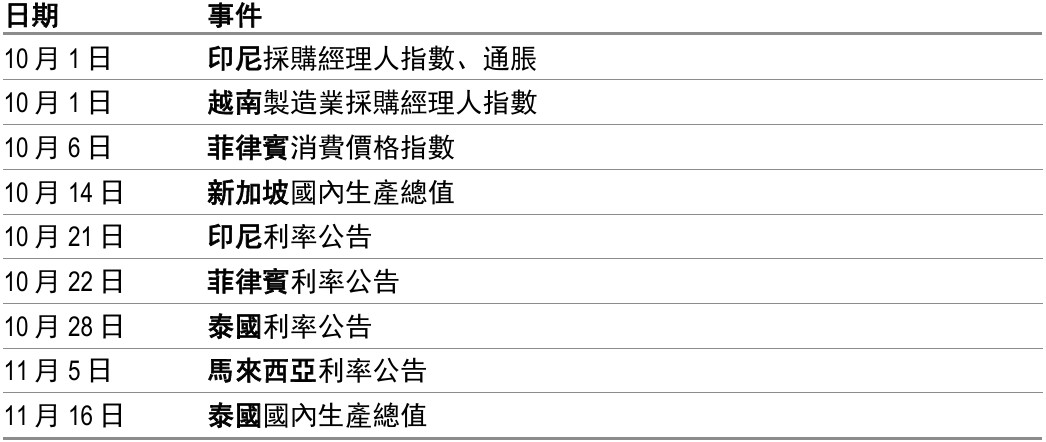
即將到來的關鍵事件
印尼
些許喘息空間,但能持續多久?
受益於投資表現強勁,上半年經濟增速回升至5.4%
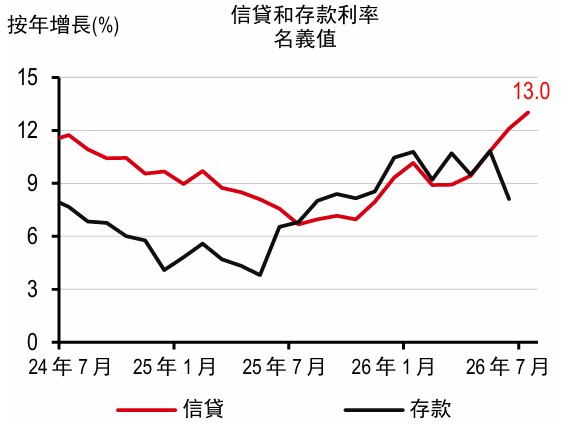
經濟數據依然向好,2026年上半年平均增速達5.4%,顯著高於預期。在私營部門信貸增速明顯回升的推動下,投資表現強勁。不過,消費有所放緩:政府支出增速下降,隨著刺激措施和節慶相關支持的影響消退,家庭需求也有所走弱。生產方面,製造業保持韌性,服務業表現強勁。通脹依然溫和,財政過度擴張也得到遏制。截至7月,今年以來的財政赤字低於去年同期水平。
8月金融市場顯現復甦跡象
年初以來一直落後于亞洲同類市場的所有主要資產類別——外匯、債券和股票——在8月均顯現出一定的反彈跡象。印尼盾兌美元走強(從一個月前約18,000回落至約17,700),政府債券收益率下行,股市也逐步反彈。
哪些因素對印尼有利?既有自身努力,也有一些運氣成分。印尼央行在5月至6月期間累計上調政策利率100個基點。因此,印尼與美國之間的利差並未明顯收窄,流入債券市場的資金有所增加,儘管增幅較為溫和。印尼央行領導層雖突然發生變動,但政策仍顯現出一定的延續性。最後,美元整體走弱也對印尼盾形成利好。
挑戰依然存在,包括近期出現的貿易逆差
不過,經濟脆弱性依然存在。第一,貿易差額由順差轉為逆差,為2020年以來首次。印尼雖是大宗商品出口國,但尚未充分受益于大宗商品價格上漲。與此同時,進口大幅增長,主要由電子產品和機械設備帶動,一定程度上反映了晶片價格高企。第二,全球及其他外部風險依然存在。美元走強可能對印尼盾的復甦構成壓力(因為可能刺激資金外流)。再加上油價上漲以及第四季厄爾尼諾天氣狀況加劇,可能對整體經濟造成影響。第三,有關印尼新興市場地位的評估結果仍有待公佈。此前MSCI已將印尼股市年度分類評估推遲至2026年11月,留給該國更多時間,以證明其改革取得實質性進展。
在外部形勢如此複雜的情況下,國內政策確定性的重要性較以往更加突出。近期的一項政策調整是任命蘇阿希爾・納紮拉(Suahasil Nazara)為新任財政部長。納紮拉是資深技術官僚,曾擔任知名財政保守派斯裡・穆利亞尼(Sri Mulyani)的副手數年。因此,他可能繼續嚴守3%的財政赤字上限。
信貸增速大幅回升
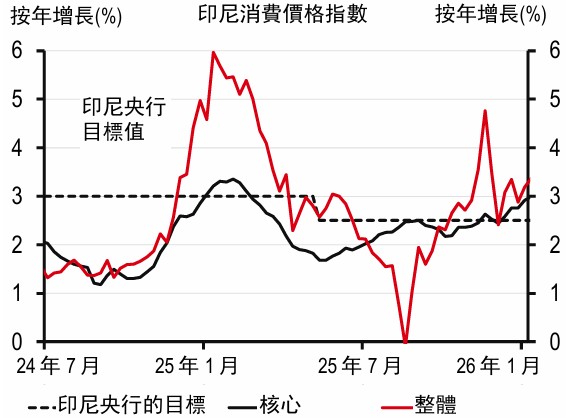
通脹一直維持在印尼央行1.5%-3.5%的目標區間附近
馬來西亞
東盟經濟增速亞軍,或將連續第二年蟬聯
儘管面臨能源衝擊和關稅政策持續變化等不利因素,許多依賴貿易的經濟體的經濟增長仍展現出較強韌性。事實上,部分東盟經濟體在2026年第二季的經濟增速甚至有所加快。馬來西亞就是其中的典型代表。
強勁的貿易提振馬來西亞第二季經濟增長
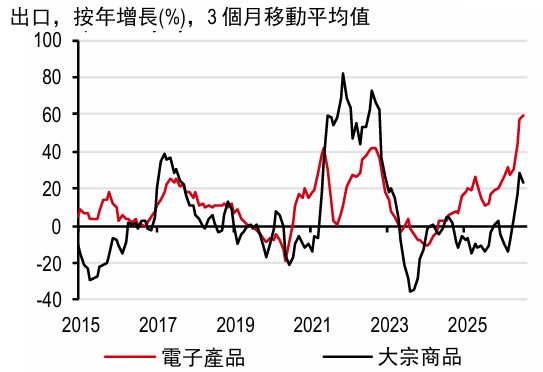
馬來西亞第二季國內生產總值增長趨勢加快,季調後按季增速達2.5%,推動按年增速邁入6%區間,這主要得益於貿易蓬勃發展。畢竟,馬來西亞是亞洲唯一同時受益於人工智慧浪潮與大宗商品價格高企的經濟體。馬來西亞不僅是亞洲三個能源淨出口國之一,而且憑藉其廣泛的科技製造業供應鏈,處於受益於人工智慧週期的前沿。按三個月移動平均值計算,馬來西亞電子產品增長勢頭躍升60%,新加坡和越南也出現類似趨勢,同時大宗商品增長勢頭也上升逾20%。
受益的不僅僅是電子產品出口,貿易差額同樣重要。新加坡和馬來西亞是東盟僅有的兩個貿易順差擴大的經濟體;相比之下,泰國和越南儘管電子產品出口不斷增長,貿易仍持續處於逆差狀態。今年以來,馬來西亞電氣機械與電子產品的平均貿易順差較2025年平均水平同比增長64%,已經超過2022年全球汽車晶片短缺時期創下的歷史高點。
個人消費依然強勁
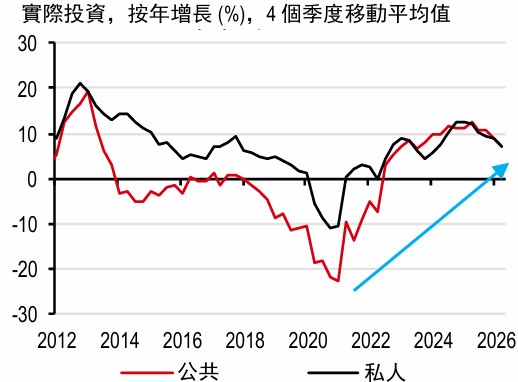
不過,馬來西亞的強勁表現並不僅限於貿易,而是更加廣泛,國內需求也表現良好。首先,個人消費仍是經濟增長的支柱,按年增速略低於5%。勞動力市場保持健康,失業率為3%,工資增速有所回升。此外,公共和私人投資依然強勁,不過兩者增速均繼續從兩位數放緩至個位數。
我們預計2026年國內生產總值增長5.2%
總體而言,我們預計馬來西亞2026年國內生產總值增長5.2%,這意味著該國可能連續第二年成為東盟經濟增速第二快的經濟體。鑒於人工智慧熱潮,我們近期將馬來西亞2027年國內生產總值增速預測從4.7%上調至5%。我們認為,無論從結構性還是週期性角度來看,馬來西亞均具備穩健的增長前景。
除經濟增長之外,通脹一直較為溫和。2026年前7個月,整體通脹按年僅上升1.8%,核心通脹在2%附近波動。這在很大程度上得益於馬來西亞力度較大的補貼政策,其中RON95汽油價格維持在每升1.99馬來西亞林吉特,每月限額300升;柴油價格維持在每升2.10馬來西亞林吉特,每月限額400升。總體而言,我們近期將2026年通脹預測從2.5%下調至1.9%,並將2027年預測從2.7%下調至2.3%。
馬來西亞同時受益於人工智慧熱潮和大宗商品價格高企
投資依舊強勁,但私人與公共投資增速均有所放緩
菲律賓
餘震
第二季國內生產總值增速低於預期
經濟增長持續放緩,而通脹仍然過高。國內生產總值已連續第四個季度低於預期,2026年第二季按年增速回落至2.3%,若不計新冠肺炎疫情時期,為2009年以來最低水平。去年公共基礎設施項目受挫帶來的餘震仍在整個經濟體系中持續發酵。隨著建築業需求下降,失業率有所上升。因此,家庭支出趨於謹慎;個人消費增速大幅降至遠低於潛在水平,2026年迄今按年僅增長2.9%。
貿易逆差擴大
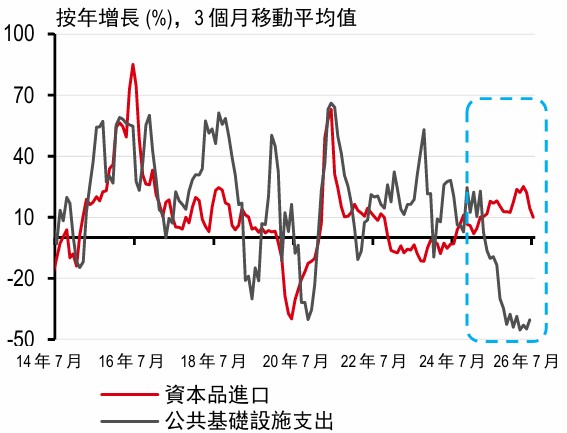
與此同時,貿易逆差已經擴大至2022年石油衝擊時期的水平。當然,燃料進口價格高企是部分原因。但隨著菲律賓加入全球數據中心建設浪潮,對超級電腦和高科技硬體等需要進口的產品需求也十分強勁。因此,儘管對水泥、鋼材和鑽探設備的需求有所減弱,資本品進口仍在大幅增長。年初至今,電子機械進口按年增長43%——這意味著進口了大量電腦。
這引發市場對國際收支的擔憂。菲律賓一直以強勁的消費表現著稱。但近期消費陷入疲軟,企業與消費者信心持續低迷。外部層面,外國直接投資繼續下降,短期投機性資金則持續外流。因此,菲律賓比索兌美元在9月多次創下歷史新低,令菲律賓央行在政策應對上愈發謹慎。
但第二季實際商品出口大幅增長
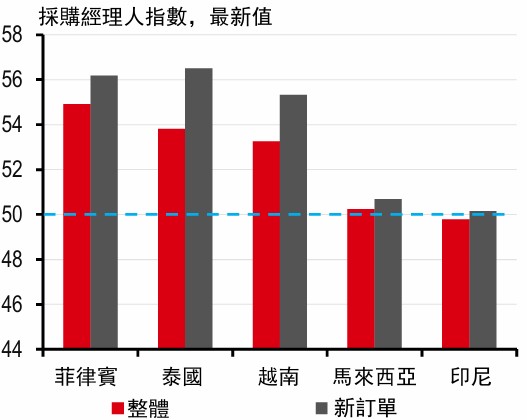
不過,也有積極的一面:在貶值過程有序的前提下,菲律賓比索走弱有望在人工智慧科技上行週期中幫助提升本國經濟的競爭力。2026年第二季實際商品出口按年大幅增長17%,領先指標也表現強勁。菲律賓8月不僅錄得東盟最高的採購經理指數,而且也是2016年底以來的最高值。該指標沖高後出口往往大幅增長;2017年,菲律賓商品與服務實際出口全年增長17.4%。
2027年經濟增速有望回升至4.8%
展望未來,2027年經濟增速有望回升至4.8%。僅去年公共基礎設施領域問題造成的基數效應逐漸消退,就應能推動經濟增長。隨後,隨著選舉季提振整體需求,2028年經濟增長應會繼續改善。我們預計2028年經濟增速將升至5.4%。不過,在財政政策未全面發力的情況下,即使製造業和出口表現較此前有所改善,國內生產總值增速仍可能低於經濟的潛在增長水平。
人工智慧驅動下表現領先
今年年初中東衝突爆發時,東盟被普遍視為受影響最嚴重的地區之一。然而,需要注意的是,東盟各經濟體情況不盡相同。儘管受到衝突影響,仍有兩個經濟體憑藉相對較強的韌性脫穎而出:馬來西亞和新加坡。馬來西亞的表現基本符合預期,因為它是亞洲僅有的三個能源淨出口國之一。相比之下,鑒於新加坡高度依賴進口,其經濟展現出的韌性則更出乎市場預期。
公共基礎設施支出持續下滑,但資本品進口不斷上升
具有競爭力的菲律賓比索最終應會對出口和製造業形成支撐
新加坡
新加坡2026年上半年國內生產總值按年增長超6%
儘管屬於發達市場,新加坡的經濟增速卻達到了更常見於新興市場的水平。2026年上半年,新加坡經濟按年增長超過6%,成為東盟經濟增速第二快的經濟體,僅次於增速超過8%的越南。除了按年增速表現亮眼之外,經濟增長勢頭也十分強勁。
工業增加值與電子產品貿易表現強勁
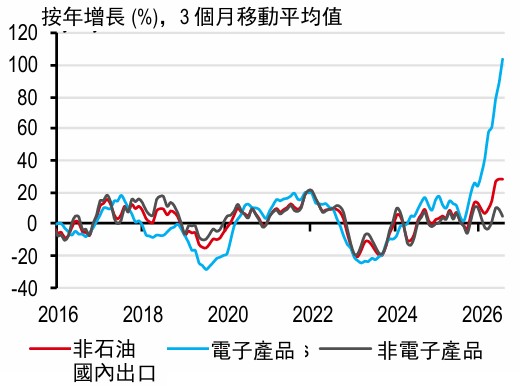
儘管製造業增長勢頭在第一季有所減弱,但這更多是在此前持續強勁增長後的健康回落。工業增加值強勁反彈,第三季按季增長超過6%(經季節性調整),反映出人工智慧推動的科技熱潮依然保持強勁勢頭。高頻指標也印證了這一點,顯示電子產品貿易異常強勁。按三個月移動平均值計算,7月電子產品非石油國內出口按年增速加快至超過100%。
儘管經濟增長表現亮眼,新加坡的增長卻相當不均衡。與人工智慧和全球貿易密切相關的行業,例如先進製造業和批發服務業,都從本輪上行週期中顯著受益。然而,零售和餐飲服務等面向國內消費者的行業表現依然平淡。
但總體而言,我們更加確信新加坡能夠保持強勁增長。我們近期將2026年經濟增長預測上調至5.1%(原為4.6%),並將2027年經濟增長預測上調至3.3%(原為2.5%)。
通脹壓力有所回升
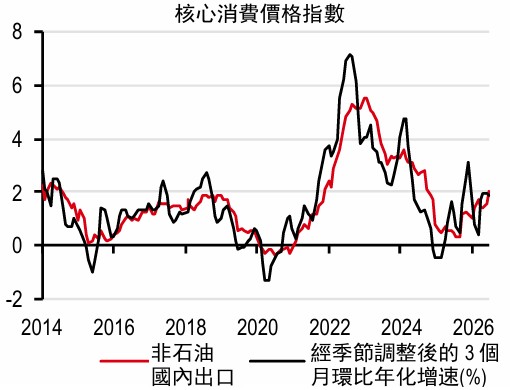
與此同時,通脹壓力已經開始顯現。這部分源於電價上漲對核心通脹的影響存在滯後性。根據新加坡能源市場管理局的數據,僅第三季電價就按季上漲超過7%,推動核心通脹按年漲幅升至2%。我們預計,從2026年第三季起,通脹按年漲幅將持續高於2%,並可能要到2027年第四季才會降至2%以下。總體而言,我們將2026年核心通脹預測從2%小幅下調至1.8%,同時維持2027年2.2%的預測不變。我們認為新加坡金融管理局的加息週期尚未結束。
2026年半導體非石油國內出口大幅增長
7月通脹按年漲幅升至2%,但增長勢頭保持穩定
泰國
尋求算力
商品進口導致貿易逆差擴大
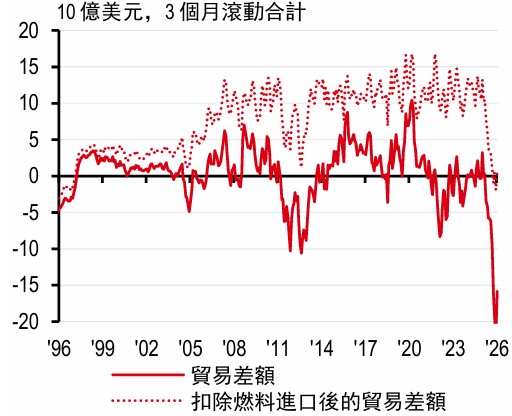
暫且拋開石油和霍爾木茲海峽不談,我們會發現泰國出現了一些幾十年來未見的數據。例如,商品進口異常強勁,導致泰國2026年第二季經常帳戶赤字擴大至國內生產總值的12%。即便剔除石油項,泰國的貿易差額仍將處於逆差狀態,為1998年以來首次。
數據中心建設熱潮吸引私人投資
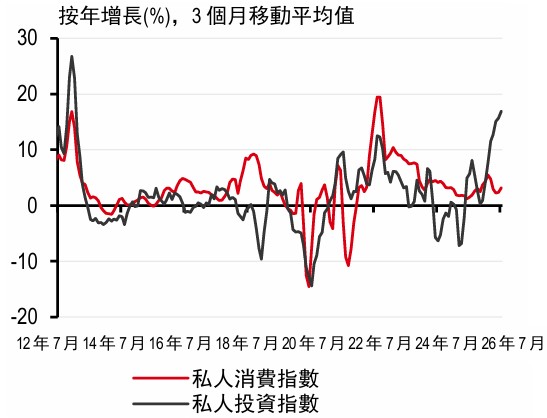
這一切都源于泰國對算力的需求。自2026年2月大選以來,投資大門全面打開。隨著大量數據中心在泰國各地興建,泰國私人投資按年增長約16%,創2013年以來最快增速。這導致出現了「人工智慧逆差」,即對高端電子機械設備——泰國本身並不生產的硬體——的需求增速超過出口需求,即使目前正值人工智慧科技上行週期也是如此。值得注意的是,年初至今商品出口已經按年增長14.8%。
油價上漲令第二季經濟增長表現低迷
儘管資本支出與出口表現強勁,經濟增長依舊低迷,2026年第二季按年僅增長1.9%。油價上漲是部分原因。不過,同樣需要考慮人工智慧科技上行週期所帶來的收益高度集中。根據泰國銀行的一項研究,僅占1%的科技產品出口商就佔據泰國科技產品出口85%的市場份額,其中大多數為外資企業。此外,數據中心高度依賴資本品進口,例如來自臺灣或韓國的高科技零部件。簡而言之,數據中心投資帶來的國內增加值有限:既沒有帶來更高的工資,也沒有創造更多就業機會。因此,個人消費一直較為低迷,其表現明顯落後於私人投資。
財政刺激有望提振消費與經濟增長
儘管如此,我們預計2026年第三季經濟增速將有所加快。目前正在實施的「泰助泰加強版」(Thai Help Thai Plus)財政刺激計劃應會提振消費,尤其是考慮到其規模約相當於國內生產總值的2%。此後,財政政策力度可能減弱。2027財年的預算僅較上一財年增加0.2%,以確保公共債務占國內生產總值的比率維持在泰國自行設定的70%上限以內(路透社,2026年6月23日)。
2027年經濟增速或放緩至1.6%,但2028年有望回升
投資和出口可能繼續增長。然而,由於對整體經濟的溢出效應有限,兩者可能難以抵消財政政策力度減弱帶來的拖累。我們預計2027年經濟增速將放緩至1.6%。不過,2028年的情況應該會有所改善。隨著這些數據中心投資項目投入運營,泰國可能會為經濟開啟一個新的增長動力:電腦服務業。馬來西亞就是一個很好的例子。我們預計2028年經濟增長前景將有所改善,全年經濟增速預計為2.6%。
私人投資大幅增長,個人消費仍相對低迷
數據中心需求導致貿易差額顯著惡化
越南
新常態
越南第二季經濟增速位居東盟首位
與一些經濟受到嚴重衝擊的東盟國家不同,越南向投資者證明,其經濟不僅挺過了石油衝擊,還實現了強勁增長。儘管面臨能源衝擊,越南第二季國內生產總值按年增速仍加快至8.4%,繼續穩居亞洲經濟增長最快的經濟體之列。
製造業強勁,推動出口增速加快
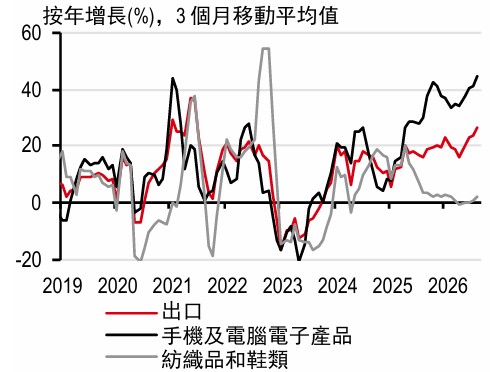
製造業迅速擴張。越南亮眼的貿易表現也印證了這一點。2026年前8個月,受電子產品出口蓬勃增長推動,出口按年增速加快至20%以上,這一趨勢與亞洲其他科技產業占比較高的經濟體類似。儘管越南的電子產品仍集中於低附加值產品,但現有的科技產業集群和頗具潛力的人才儲備,使越南在與東盟其他經濟體競爭、進一步向價值鏈上游攀升時處於有利地位。
第二季實際投資按年增長超過20%
除貿易外,強勁增長也具有廣泛基礎。令人意外的是,第二季實際投資大幅躍升,單季按年增幅超過20%,推動年初至今的投資增速升至15%。儘管目前尚無詳細的分項數據,但我們認為,這輪投資熱潮受到外國直接投資持續強勁流入以及大型基礎設施專案加速推進的推動。
與此同時,儘管能源價格高企,消費表現依舊穩健。第二季個人消費按年增速穩定在8%左右,部分得益於勞動力市場改善和旅遊業的提振。按遊客數量相對于疫情前水平的恢復程度衡量,越南繼續位居東盟首位。越南是東盟地區唯一一個遊客數量超過2019年水平的經濟體,而且高出幅度達40%。年初至今越南已接待超過1,500萬名遊客,有望實現全年吸引2,500萬國際遊客的目標。
我們預計2026年國內生產總值增長8.2%
總體而言,我們預計2026年國內生產總值增長8.2%,2027年增長8.0%。我們依然看好越南的結構性基本面。
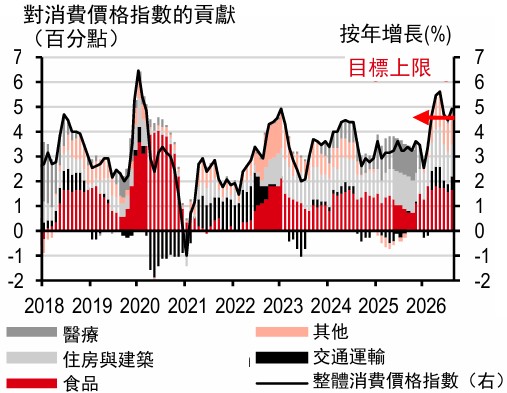
此外,越南通脹對全球大宗商品價格波動仍然高度敏感。儘管整體通脹在6月和7月有所降溫,但受油價上漲影響,8月按年漲幅再次回升至接近5%。我們將2026年通脹預測維持在4.5%不變,這也是越南國家銀行設定的上限,但將2027年通脹預測上調至3.5%(原為3.3%)。不過,鑒於能源價格仍處於高位,通脹仍存在上行風險。
越南出口熱潮主要由消費電子產品強勁增長推動
8月整體通脹再度突破越南國家銀行4.5%的上限

相關資訊


披露附錄
1. 本報告發布日期為 2026年9月25日。
2. 除非本報告顯示不同的日期及/或具體的時間,否則本報告中的所有市場資料截止於 2026年9月24日。
3. 滙豐設有識別及管理與研究業務相關的潛在利益衝突的制度。滙豐分析師及其他從事研究報告準備和發布工作的人員有獨立於投資銀行業務的匯報線。研究業務與投資銀行及做市商交易業務之間設有資訊隔離牆,以確保保密資訊和(或)價格敏感性資訊可以得到妥善處理。
4. 您不可出於以下目的使用/引用本報告中的任何資料作為參考:(i)決定貸款協議、其它融資合同或金融工具項下的應付利息,或其它應付款項,(ii)決定購買、出售、交易或贖回金融工具的價格,或金融工具的價值,和/或(iii)測度金融工具的表現。
5. 本報告為滙豐環球研究發布的英文報告的中文翻譯版本。香港上海滙豐銀行有限公司、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行有限公司、加拿大滙豐銀行和滙豐金融科技服務(上海)有限責任公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異, 須以英文版本內容為準。
本報告由香港上海滙豐銀行有限公司(簡稱「HBAP」,註冊地址香港皇后大道中 1 號)編製。HBAP 在香港成立,隸屬於滙豐集團。
本報告由滙豐(台灣)商業銀行有限公司及HBAP(合稱「發行方」)向其客戶分發。本報告僅供一般傳閱和資訊參考目的。本報告在編製時並未考慮任何特定客戶或用途,亦未考慮任何特定客戶的任何投資目標、財務狀況或個人情況或需求。HBAP 根據在編製時來自其認為可靠來源的公開信息編製本報告,但未獨立驗證此類資訊。 本報告的內容如有變更恕不另行通知。對於因您使用或依賴本報告, 而可能導致您產生、或承受因此造成、導致或與其相關的任何損失、損害或任何形式的其他後果,HBAP 及發行方不承擔任何責任。對於本報告的準確性、及時性或完整性,HBAP及發行方並不作任何擔保、聲明或保證。本報告並非投資建議或意見,亦不以銷售投資或服務或邀約購買或認購這些投資或服務為目的。您不應使用或依賴本報告作出任何投資決定。HBAP及發行方對於您的此類使用或依賴不承擔任何責任。若對本報告內容有任何問題,您應該諮詢您所地區的專業顧問。您不應為任何目的向任何個人或實體複製或進一步分發本報告部分或全部的內容。本報告不得在任何禁止分派本報告的地區分發。
以下條款僅適用於滙豐(台灣)商業銀行有限公司向其客戶分發時的情況
滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
中國內地
在中國內地,本報告由滙豐銀行(中國)有限公司(簡稱「滙豐中國」)向其客戶分發,僅用於一般參考目的。本報告並不旨在提供證券和期貨投資建議或提供金融信息服務,亦不旨在推廣或銷售任何理財產品。本報告所載內容和信息均基於現狀提供。若對本報告內容有任何問題,您應該諮詢您所在轄區的專業顧問。
© 版權香港上海滙豐銀行有限公司 2026,版權所有。
未經香港上海滙豐銀行有限公司的事先書面許可,不得對本報告任何部分進行複製、存儲於檢索系統,或以任何電子、機械、影印、記錄或其它形式或方式進行傳輸。