

2026年9月16日
要點
-
中國最新出台的房地產措施轉向提高交付確定性,並改善短期購房負擔能力
-
預售監管收緊以及加強項目層面的融資支持,有望降低交付風險……
-
……與此同時,延長按揭貸款期限可降低月供壓力,從而改善短期購房負擔能力
中國數據回顧(2026年8月)1
-
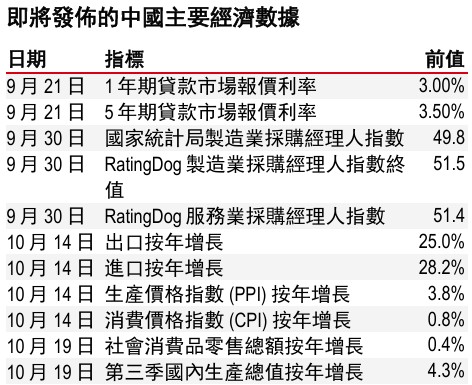
社會消費品零售總額 8 月僅按年增長 0.4%。儘管家用電器以及體育和娛樂用品等部分大額消費品的銷售溫和改善。汽車銷售再次成為主要拖累,燃油車與新能源車兩個細分領域均表現疲弱。年初至今,服務零售額按年增長 4.9%,繼續好於商品零售額。
-
工業增加值 8 月按年增速回升至 5.2%,主要受裝備製造業和高技術製造業持續強勁的帶動。儘管國內銷售表現低迷,汽車行業仍增長 8.7%,出口韌性為其提供了支撐。電腦和通信設備製造業同樣表現亮眼,主要受全球及國內強勁的人工智慧相關需求推動。
-
固定資產投資成為明顯拖累,1 至 8 月按年下降 7.2%,主要源於基建與房地產投資疲軟。目前主要的變數仍在於地方財政支出的節奏。近幾個月地方政府專項債發行較為低迷,可能是進一步拖累基建投資的原因之一。
-
貨物貿易出口 8 月按年增長 25.0%,主要受全球人工智慧熱潮帶動的高技術產品出口推動,其中積體電路和電腦配件出口分別增長 130%和 77%。進口按年增長 28.2%,反映半導體供應鏈持續進行區域合作,帶動積體電路及更廣泛的高技術產品進口分別增長 84%和 69%。
-
整體消費價格指數8月按年上漲 0.8%,主要由能源價格上漲推動,而核心消費價格指數仍反映消費需求疲軟。與此同時,生產價格指數按年增速升至 3.8%,主要受石油價格上漲以及電子產品供應鏈價格走高的推動。中東衝突與全球人工智慧相關需求是影響走勢的關鍵變數,但核心消費價格指數能否回升仍取決於國內消費政策。
中國房地產:住房銷售模式轉向「現房銷售」
8月28日,中國有關部門公佈了一攬子措施,旨在推進長期房地產改革,逐步轉向「交付現房」的銷售模式。
供給側:降低交付風險
此次政策主要透過兩項關鍵調整來降低住房交付風險:(i) 預售監管收緊:開發商只有在項目主體結構封頂(即主要建築結構全部完工)後,才能開始預售;預售資金存入監管帳戶後,只有在項目完工時才能解付;(ii) 項目層面融資:銀行將越來越多地以單個項目為基礎提供貸款,不再主要依據開發商整體信用狀況進行授信。這有助於實現風險隔離,降低單個項目出現問題向其他項目蔓延的可能性。
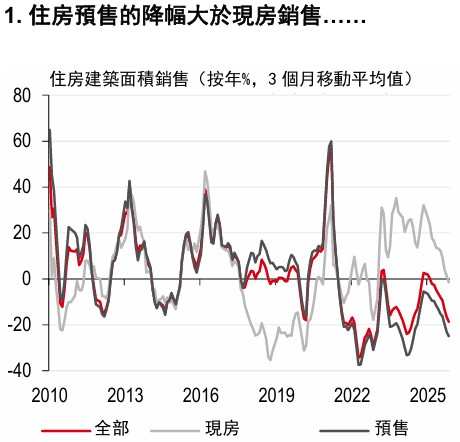
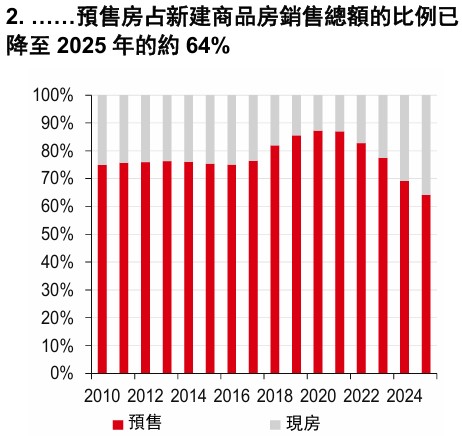
這些調整將更好地保護購房者權益,並有助於恢復市場信心。如圖1和圖2所示,購房者對現房的偏好日益增強:過去五年,現房銷售按年表現均優於預售房,而預售房在新建商品房銷售總額中的占比已從 2020 年的 87.3% 降至2025 年的 64.1%。但與此同時,開發商將面臨更高的前期資金投入和流動性需求,這可能在短期內形成一定壓力,尤其是對實力較弱的開發商而言。
需求側:改善購房負擔能力
在需求側,中國人民銀行和國家金融監督管理總局發佈政策,延長最長住房按揭貸款期限,由 30年 延長至 40 年(新華社,8 月 28 日)。貸款期限延長有望降低每月還款額,改善短期購房負擔能力,但在其他條件不變的情況下,也會增加貸款期限內支付的總利息成本。由於銀行通常要求按揭貸款在借款人達到一定最高年齡之前償還完畢,因此年輕購房者可能是這一政策的主要受益群體。
總體結論
這些措施有望為住房需求提供一定的邊際支持,但其目的並非在短期內推動房地產市場出現廣泛的週期性反彈。其主要目標是建立新的房地產開發模式,這與「十五五」規劃框架下的長期改革方向一致。


1. 本報告發布日期為 2026 年 9 月 16 日。
2. 除非本報告顯示不同的日期及/或具體的時間,否則本報告中的所有市場資料截止於 2026 年 9 月 15 日。
3. 滙豐設有識別及管理與研究業務相關的潛在利益衝突的制度。滙豐分析師及其他從事研究報告準備和發布工作的人員有獨立於投資銀行業務的匯報線。研究業務與投資銀行及做市商交易業務之間設有資訊隔離牆,以確保保密資訊和(或)價格敏感性資訊可以得到妥善處理。
4. 您不可出於以下目的使用/引用本報告中的任何資料作為參考:(i)決定貸款協議、其它融資合同或金融工具項下的應付利息,或其它應付款項,(ii)決定購買、出售、交易或贖回金融工具的價格,或金融工具的價值,和/或(iii)測度金融工具的表現。
5. 本報告為滙豐環球研究發布的英文報告的中文翻譯版本。香港上海滙豐銀行有限公司、滙豐銀行(中國)有限公司、滙豐(台灣)商業銀行有限公司、加拿大滙豐銀行和滙豐金融科技服務(上海)有限責任公司已採取合理措施以確保譯文的準確性。如中英文版本的內容有差異, 須以英文版本內容為準。
本報告由香港上海滙豐銀行有限公司(簡稱「HBAP」,註冊地址香港皇后大道中 1 號)編製。HBAP 在香港成立,隸屬於滙豐集團。
本報告由滙豐(台灣)商業銀行股份有限公司及HBAP(合稱「發行方」)向其客戶分發。本報告僅供一般傳閱和資訊參考目的。本報告在編製時並未考慮任何特定客戶或用途,亦未考慮任何特定客戶的任何投資目標、財務狀況或個人情況或需求。HBAP 根據在編製時來自其認為可靠來源的公開信息編製本報告,但未獨立驗證此類資訊。 本報告的內容如有變更恕不另行通知。對於因您使用或依賴本報告, 而可能導致您產生、或承受因此造成、導致或與其相關的任何損失、損害或任何形式的其他後果,HBAP 及發行方不承擔任何責任。對於本報告的準確性、及時性或完整性,HBAP 及發行方並不作任何擔保、聲明或保證。本報告並非投資建議或意見,亦不以銷售投資或服務或邀約購買或認購這些投資或服務為目的。您不應使用或依賴本報告作出任何投資決定。HBAP 及發行方對於您的此類使用或依賴不承擔任何責任。若對本報告內容有任何問題,您應該諮詢您所地區的專業顧問。您不應為任何目的向任何個人或實體複製或進一步分發本報告部分或全部的內容。本報告不得在任何禁止分派本報告的地區分發。
以下條款僅適用於滙豐(台灣)商業銀行股份有限公司向其客戶分發時的情況
滙豐(台灣)辦理信託業務,應盡善良管理人之注意義務及忠實義務。滙豐(台灣)不擔保信託業務之管理或運用績效,委託人或受益人應自負盈虧。
中國內地
在中國內地,本報告由滙豐銀行(中國)有限公司(簡稱「滙豐中國」)向其客戶分發,僅用於一般參考目的。本報告並不旨在提供證券和期貨投資建議或提供金融信息服務,亦不旨在推廣或銷售任何理財產品。本報告所載內容和信息均基於現狀提供。若對本報告內容有任何問題,您應該諮詢您所在轄區的專業顧問。
© 版權香港上海滙豐銀行有限公司 2026,版權所有。
未經香港上海滙豐銀行有限公司的事先書面許可,不得對本報告任何部分進行複製、存儲於檢索系統,或以任何電子、機械、影印、記錄或其它形式或方式進行傳輸。